
Sie können erklären, was andere nicht verstehen, und wollen damit Geld verdienen. Nachhilfe zu geben ist in Deutschland erlaubt, ohne Gewerbeschein und ohne Lehramtsabschluss. Was die meisten Ratgeber auslassen, sind zwei Fristen und eine Grenze: ein Monat für das Finanzamt, drei Monate für die Rentenversicherung und 603 Euro Gewinn im Monat, ab denen selbstständige Lehrkräfte rentenversicherungspflichtig sind.
Dieser Leitfaden führt Sie vom Angebot über den Preis bis zur Anmeldung, mit eigenen Abschnitten für Schülerinnen und Schüler, Studierende, Angestellte, Beamtinnen und Beamte sowie Menschen mit Arbeitslosengeld. Jede Regel stammt aus dem Gesetzestext oder von der zuständigen Behörde, geprüft am 23. Oktober 2026.
Kurz gesagt: Wer selbst unterrichtet, übt einen freien Beruf aus und meldet kein Gewerbe an. Sie teilen den Beginn innerhalb eines Monats dem Finanzamt mit, über den Fragebogen zur steuerlichen Erfassung in ELSTER. Schul- und Hochschulunterricht von Privatlehrern ist umsatzsteuerfrei. Und liegt Ihr Gewinn regelmäßig über 603 Euro im Monat, melden Sie sich innerhalb von drei Monaten bei der Deutschen Rentenversicherung.
Ihre Pflichten auf einen Blick
| Was | Frist oder Grenze 2026 | Rechtsgrundlage |
|---|---|---|
| Gewerbeanmeldung | Keine, Unterricht ist ein freier Beruf | § 18 Abs. 1 Nr. 1 EStG, § 6 GewO |
| Fragebogen zur steuerlichen Erfassung | Innerhalb eines Monats nach Beginn, elektronisch über ELSTER | § 138 Abs. 1b und 4 AO |
| Einkommensteuer | Grundfreibetrag 12.348 Euro | § 32a EStG |
| Umsatzsteuer | Schul- und Hochschulunterricht von Privatlehrern ist befreit | § 4 Nr. 21 Buchst. c UStG |
| Rentenversicherung | Pflicht ab mehr als 603 Euro Gewinn im Monat, Meldung innerhalb von drei Monaten | § 2 Satz 1 Nr. 1, § 190a SGB VI |
| Familienversicherung | Endet über 565 Euro Gesamteinkommen im Monat | § 10 SGB V |
| Rechnungen und Belege | Acht Jahre aufbewahren | § 147 AO, § 14b UStG |
1. Ein Angebot, das Familien sofort einordnen können
Eltern suchen nicht nach „Nachhilfe“, sondern nach Hilfe für ein Kind, ein Fach und ein Ziel. Ihr Angebot passt deshalb in einen Satz: wem Sie helfen, welches Fach auf welcher Stufe, in welchem Format und wofür.
- Schwach: „Nachhilfe in allen Fächern, alle Klassen.“
- Stark: „Mathe für die Klassen 7 bis 10 in Leipzig oder online, mit Vorbereitung auf Klassenarbeiten und den Mittleren Schulabschluss.“
Der zweite Satz sagt einer Familie in Sekunden, ob Sie passen. Er entscheidet außerdem über Ihre Umsatzsteuer, denn befreit ist „Schul- und Hochschulunterricht“. Ein Fach mit Stufe zeigt, worum es geht.
Online Nachhilfe zu geben ist dasselbe Angebot in einem anderen Format. Die Anmeldung, die Steuerregeln und die Rentenversicherung unterscheiden nicht zwischen Präsenz und Bildschirm: Bis auf die Regeln für Schülerinnen und Schüler unter 18 nennt keine der Vorschriften in diesem Leitfaden den Ort des Unterrichts als Bedingung. Anders sind nur die Werkzeuge, das Widerrufsrecht bei Verträgen per E-Mail oder Telefon (Abschnitt 5) und, falls Sie eine Website betreiben, das Impressum. Wie eine Online-Stunde konkret abläuft, zeigt unser Beispiel einer 45-Minuten-Stunde Mathe-Nachhilfe online.
2. Die Nachfrage prüfen, bevor Sie Geld ausgeben
Bevor Sie Flyer drucken oder ein Abo abschließen, sammeln Sie Belege, dass jemand genau Ihr Angebot sucht. Drei Quellen reichen für den Anfang:
- Vergleichbare Angebote: Suchen Sie Ihr Fach, Ihre Stufe und Ihren Ort auf zwei Portalen und in den Kleinanzeigen. Notieren Sie Preis, Format und was in den Anzeigen versprochen wird.
- Gespräche: Fragen Sie drei bis fünf Eltern, Lehrkräfte oder Schülerinnen und Schüler, wann und wofür sie zuletzt Hilfe gesucht haben.
- Ein kleiner Test: Eine einzige Anzeige mit Fach, Stufe, Format und Preis, und Sie zählen die Anfragen.
| Beleg | Was Sie notieren | Was er Ihnen sagt |
|---|---|---|
| Fünf vergleichbare Anzeigen | Preis, Format, Stufe | Den Preisrahmen, in dem Familien vergleichen |
| Drei bis fünf Gespräche | Anlass, Zeitpunkt, Budget | Ob Ihr Ziel (Klassenarbeit, Abschluss) das richtige ist |
| Eine Testanzeige über vier Wochen | Anfragen und Probestunden | Ob genau dieses Angebot gefragt ist |
Wo Sie inserieren, was Portale wirklich kosten und wer Provision nimmt, vergleicht unser Beitrag Nachhilfe anbieten: Portale im Vergleich.
3. Den Preis an den Stunden ausrichten, die Sie wirklich verkaufen
Ein Stundensatz ist erst dann eine Zahl, wenn Sie wissen, wie viele Stunden Sie im Jahr tatsächlich bezahlt bekommen. Ferien, Absagen und Prüfungszeiten schlucken mehr Wochen, als man denkt.
Bezahlte Stunden = Stunden pro Woche × Unterrichtswochen × Auslastung Umsatz = bezahlte Stunden × Stundensatz Überschuss = Umsatz minus Gebühren minus übrige Kosten
Ein durchgerechnetes Beispiel. Es ist ein Planungsszenario für ein eingespieltes Jahr, keine Prognose und kein Marktdurchschnitt:
| Annahme | Wert |
|---|---|
| Angebotene Stunden pro Woche | 12 |
| Unterrichtswochen im Jahr | 40 |
| Bezahlte Auslastung | 80 % |
| Stundensatz | 40 Euro |
| Zahlungsgebühren | 3 % |
| Übrige Kosten | 100 Euro im Monat |
| Ergebnis | Rechnung | Betrag |
|---|---|---|
| Bezahlte Stunden | 12 × 40 × 80 % | 384 Stunden |
| Umsatz | 384 × 40 Euro | 15.360,00 Euro |
| Gebühren | 3 % von 15.360 Euro | 460,80 Euro |
| Übrige Kosten | 12 × 100 Euro | 1.200,00 Euro |
| Überschuss vor Beiträgen und Steuer | 13.699,20 Euro |
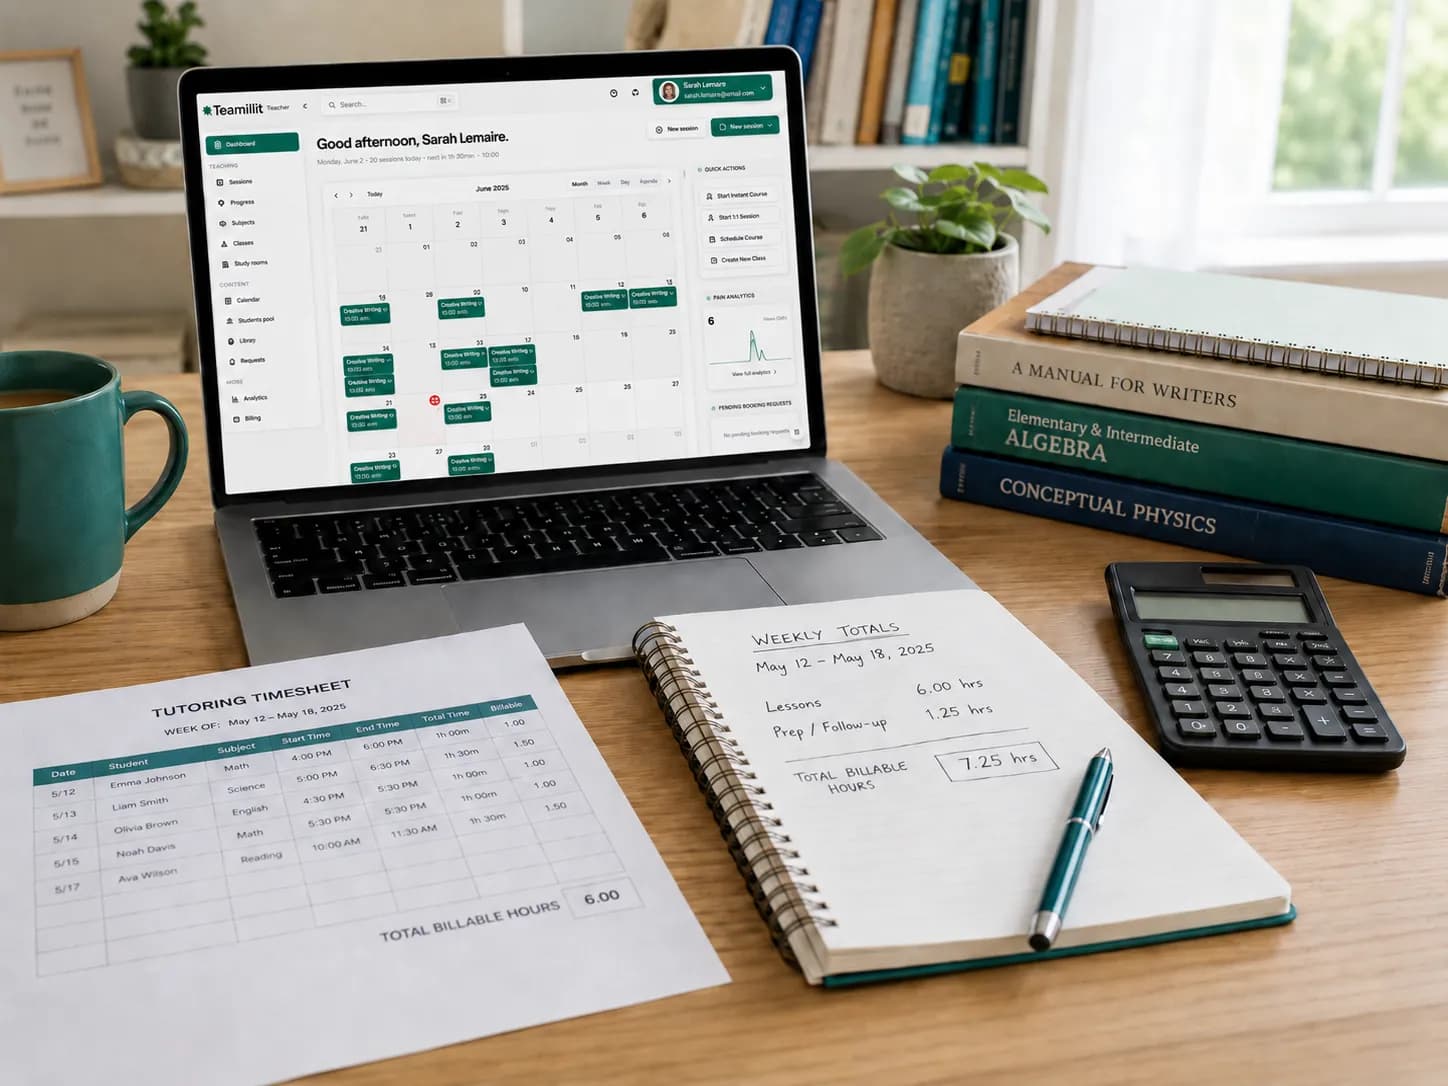
Rechnen Sie dann die Zeit dazu, die niemand bezahlt. Mit 30 Minuten Vorbereitung pro bezahlter Stunde (192 Stunden) und 2 Stunden Verwaltung pro Unterrichtswoche (80 Stunden) arbeiten Sie 656 Stunden im Jahr. Das sind rund 20,88 Euro pro Arbeitsstunde, vor Beiträgen und Steuer.
Was die Rentenversicherung daraus macht. 13.699,20 Euro im Jahr sind 1.141,60 Euro Gewinn im Monat. Das liegt über der Grenze von 603 Euro, eine selbstständige Lehrkraft in diesem Szenario wäre also rentenversicherungspflichtig (Abschnitt 4, Schritt 5). Der Beitragssatz beträgt 2026 18,6 Prozent. Die Deutsche Rentenversicherung nennt drei Wege:
| Beitragsweg 2026 | Im Monat | Im Jahr | Überschuss danach |
|---|---|---|---|
| Halber Regelbeitrag, nur in den ersten drei Kalenderjahren nach dem Jahr der Aufnahme | 367,82 Euro | 4.413,84 Euro | 9.285,36 Euro |
| Regelbeitrag, ohne Rücksicht auf das Einkommen | 735,63 Euro | 8.827,56 Euro | 4.871,64 Euro |
| 18,6 % auf ein nachgewiesenes Arbeitseinkommen von 1.141,60 Euro | 212,34 Euro | 2.548,08 Euro | 11.151,12 Euro |
Die dritte Zeile ist eine Rechnung, keine Zusage: Den Nachweis führen Sie laut DRV „anhand des letzten Einkommensteuerbescheides“, den Sie im ersten Jahr noch nicht haben. Welche Grundlage gilt, klärt Ihre Meldung. Einkommensteuer und Krankenversicherung kommen hinzu und hängen von Ihren übrigen Einkünften ab. Ihre eigenen Zahlen rechnet der Stundensatz-Rechner für Nachhilfe durch.
4. Die Anmeldung, Schritt für Schritt
Die Reihenfolge unten ist die Reihenfolge, in der die Fristen laufen. Haken Sie ab, was erledigt ist.
Schritt 1: Freier Beruf, kein Gewerbe
§ 18 Abs. 1 Nr. 1 EStG zählt zur freiberuflichen Tätigkeit „die selbständig ausgeübte wissenschaftliche, künstlerische, schriftstellerische, unterrichtende oder erzieherische Tätigkeit“. Die Gewerbeordnung ist nach § 6 Abs. 1 GewO auf „das Unterrichtswesen“ nicht anzuwenden. Sie gehen also nicht zum Gewerbeamt und zahlen keine Gewerbesteuer.
Die Grenze liegt dort, wo Sie aufhören, selbst zu unterrichten. Andere Lehrkräfte zu beschäftigen, bleibt nach § 18 Abs. 1 Nr. 1 Satz 3 EStG nur dann freiberuflich, wenn Sie „auf Grund eigener Fachkenntnisse leitend und eigenverantwortlich tätig“ sind. Wer vor allem den Unterricht anderer organisiert, betreibt ein Gewerbe (§ 15 Abs. 2 EStG).
Schritt 2: Fragebogen beim Finanzamt, innerhalb eines Monats
§ 138 Abs. 1 AO: „Wer eine freiberufliche Tätigkeit aufnimmt, hat dies dem nach § 19 zuständigen Finanzamt mitzuteilen.“ Die Frist steht in Abs. 4: „innerhalb eines Monats nach dem meldepflichtigen Ereignis“.
ELSTER beschreibt den Weg so: „Die Steuernummer für Ihr Unternehmen muss seit dem 1. Januar 2021 elektronisch mit einem Fragebogen zur steuerlichen Erfassung beantragt werden.“ Sie wählen den Fragebogen für Einzelunternehmen, der die „Aufnahme einer gewerblichen, selbständigen (freiberuflichen) oder land- und forstwirtschaftlichen Tätigkeit“ abdeckt. Die Steuernummer kommt danach per Post.
Schritt 3: Umsatzsteuer, meist befreit
§ 4 Nr. 21 Buchst. c UStG stellt steuerfrei: „Schul- und Hochschulunterricht, der von Privatlehrern erteilt wird.“ Eine Bescheinigung der Landesbehörde verlangt das Gesetz in Buchstabe c nicht, sie steht nur in Buchstabe a für Schulen und Einrichtungen.
Für Kurse, die kein Schul- und Hochschulunterricht sind, greift die Befreiung nicht. Dann hilft die Kleinunternehmerregelung des § 19 UStG: steuerfrei, wenn der Gesamtumsatz „im vorangegangenen Kalenderjahr 25 000 Euro nicht überschritten hat und im laufenden Kalenderjahr 100 000 Euro nicht überschreitet“. Wichtig: Umsätze, die nach § 4 Nr. 21 befreit sind, werden vom Gesamtumsatz abgezogen (§ 19 Abs. 2 Satz 1 Nr. 1 UStG). Ihre befreite Nachhilfe zählt für diese Grenzen also nicht mit.
Wann genau ein Kurs als Schulunterricht gilt und was das für Ihre Anzeige bedeutet, erklärt der Abschnitt zur Umsatzsteuer in unserem Portalvergleich.
Schritt 4: Einkommensteuer und Einnahmenüberschussrechnung
Bis 12.348 Euro zu versteuerndem Einkommen fällt 2026 keine Einkommensteuer an, das ist der Grundfreibetrag in § 32a EStG. Ihren Gewinn ermitteln Sie als „Überschuss der Betriebseinnahmen über die Betriebsausgaben“ (§ 4 Abs. 3 EStG) und übermitteln die Einnahmenüberschussrechnung elektronisch mit der Steuererklärung (§ 60 Abs. 4 EStDV).
Ob Sie eine Erklärung abgeben müssen, hängt von Ihrer Lage ab. Ohne Arbeitslohn ist sie Pflicht, wenn der Gesamtbetrag der Einkünfte den Grundfreibetrag übersteigt (§ 56 EStDV). Mit einem Hauptjob gilt eine eigene Grenze von 410 Euro, mehr dazu im Abschnitt für Angestellte.
Schritt 5: Die Rentenversicherung prüfen
Dieser Schritt hat einen eigenen Abschnitt direkt unten, weil er der folgenreichste ist.
Schritt 6: Krankenversicherung klären
Familienversichert bleiben Ehegatten, Lebenspartner und Kinder nur, wenn sie „nicht hauptberuflich selbständig erwerbstätig sind“ und kein Gesamteinkommen haben, „das regelmäßig im Monat ein Siebtel der monatlichen Bezugsgröße“ überschreitet (§ 10 Abs. 1 SGB V). 2026 sind das 565 Euro im Monat. Die höhere Grenze von 603 Euro gilt nur für einen Minijob, also für eine Anstellung, nicht für selbstständige Nachhilfe.
Wer hauptberuflich selbstständig ist, ist nicht pflichtversichert (§ 5 Abs. 5 SGB V). Dann versichern Sie sich freiwillig gesetzlich, wenn Sie die Voraussetzungen des § 9 SGB V erfüllen, oder privat. Bei freiwillig Versicherten gilt als beitragspflichtige Einnahme „für den Kalendertag mindestens der neunzigste Teil der monatlichen Bezugsgröße“ (§ 240 Abs. 4 SGB V). Mit der Bezugsgröße 2026 von 3.955 Euro sind das rechnerisch 1.318,33 Euro im Monat. Im Beispiel oben liegt der Gewinn von 1.141,60 Euro darunter, die Beiträge würden also von dieser Mindestgrundlage berechnet.
Schritt 7: Erweitertes Führungszeugnis, wenn jemand es verlangt
Ein erweitertes Führungszeugnis gibt es nach § 30a BZRG für eine „berufliche oder ehrenamtliche Beaufsichtigung, Betreuung, Erziehung oder Ausbildung Minderjähriger“. Allein beantragen können Sie es nicht: Sie brauchen „eine schriftliche Aufforderung, in der die Person, die das erweiterte Führungszeugnis von der antragstellenden Person verlangt, bestätigt, dass die Voraussetzungen nach Absatz 1 vorliegen“. Das kann eine Familie, ein Institut oder eine Plattform sein. Die Gebühr beträgt laut Bundesamt für Justiz 13,00 Euro.
Eine gesetzliche Pflicht zur Vorlage bei privater Nachhilfe haben wir nicht gefunden. § 72a SGB VIII richtet sich an die Träger der Jugendhilfe, nicht an Familien. Schreiben Sie trotzdem in Ihre Anzeige, dass Sie es auf Wunsch vorlegen; die Familie stellt Ihnen dafür die schriftliche Aufforderung aus.
Schritt 8: Haftpflicht
Eine gesetzliche Pflicht zur Berufshaftpflichtversicherung für Nachhilfelehrkräfte haben wir nicht gefunden, anders als etwa für Rechtsanwälte (§ 51 BRAO). Ob eine Versicherung für Sie sinnvoll ist, etwa wenn Sie bei Familien zu Hause unterrichten, ist eine Abwägung, keine Pflicht.
Schritt 9: Datenschutz
Sie verarbeiten Namen, Kontaktdaten, Noten und Lernstände, oft von Minderjährigen. Die Datenschutzkonferenz (DSK) schreibt zum Verzeichnis von Verarbeitungstätigkeiten, dass auch Einrichtungen mit weniger als 250 Mitarbeitern eines führen müssen, wenn Verarbeitungen „nicht nur gelegentlich erfolgen (z.B. die regelmäßige Verarbeitung von Kunden- oder Beschäftigtendaten)“. Wer jede Woche Stundennotizen führt, verarbeitet regelmäßig. Ein kurzes Verzeichnis reicht, die DSK stellt dafür Muster bereit.
Außerdem informieren Sie Familien bei der ersten Datenerhebung nach Art. 13 DS-GVO: wer Sie sind, wofür Sie die Daten nutzen, auf welcher Rechtsgrundlage, wer sie erhält und wie lange Sie sie speichern. Eine feste Löschfrist für Unterrichtsnotizen gibt es nicht; was Datenminimierung im Alltag heißt, zeigt unser Beitrag zur Anwesenheitsliste für Nachhilfe.
Schritt 10: Impressum und Rechnungen
Haben Sie eine Website, gilt § 5 DDG: Wer „geschäftsmäßige, in der Regel gegen Entgelt angebotene digitale Dienste“ anbietet, hält Name, Anschrift und eine E-Mail-Adresse „leicht erkennbar und unmittelbar erreichbar“ bereit.
Eine Pflicht, Rechnungen zu schreiben, besteht nach § 14 Abs. 2 UStG nur gegenüber Unternehmen und juristischen Personen, und auch dann nicht für Umsätze, die nach § 4 Nr. 8 bis 29 steuerfrei sind. Familien müssen Sie also keine Rechnung schreiben, und die Pflicht zur E-Rechnung betrifft nur steuerpflichtige Leistungen an andere Unternehmen. Schreiben Sie trotzdem eine: Sie ist Ihr Beleg. Dann gehört bei befreitem Unterricht „ein Hinweis darauf, dass für die Lieferung oder sonstige Leistung eine Steuerbefreiung gilt“ hinein (§ 14 Abs. 4 Nr. 8 UStG), als Kleinunternehmer der Hinweis auf § 19 UStG (§ 34a UStDV).
Aufbewahren müssen Sie Rechnungen und Buchungsbelege acht Jahre, Bücher und Aufzeichnungen zehn Jahre (§ 147 Abs. 3 AO, § 14b UStG). Eine passende Vorlage finden Sie in unserer Rechnungsvorlage für Kleinunternehmer; was Sie bei Absagen berechnen dürfen, steht im Leitfaden zum Ausfallhonorar bei Nachhilfe.
Die Rentenversicherungspflicht: der Punkt, den fast alle übersehen
§ 2 Satz 1 Nr. 1 SGB VI ist kurz: „Versicherungspflichtig sind selbständig tätige 1. Lehrer und Erzieher, die im Zusammenhang mit ihrer selbständigen Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen“. Dass Nachhilfe dazugehört, schreibt die Deutsche Rentenversicherung selbst: „Zum Kreis der Lehrkräfte gehören beispielsweise Fitness-, Yoga- und Tennislehrer, Fahrlehrer und Personen, die Nachhilfeunterricht in Schulfächern anbieten.“
Drei Punkte, die regelmäßig falsch verstanden werden:
- Auch im Nebenberuf. Die Pflicht gilt neben einem Hauptjob genauso. Laut DRV kann „die Kombination Beschäftigungsverhältnis plus Selbstständigkeit“ zu einer Mehrfachversicherung führen, mit Beiträgen aus jeder Versicherungspflicht, insgesamt bis zur Beitragsbemessungsgrenze.
- Ein Minijobber hilft nicht. Als Arbeitnehmer im Sinne der Vorschrift gelten „nicht Personen, die geringfügig beschäftigt sind“ (§ 2 Satz 2 SGB VI). Die DRV: „Mit nur einer Hilfskraft im Rahmen der Geringfügigkeitsgrenze (bis 603 Euro monatlich) bleiben Sie ebenfalls versicherungspflichtig.“
- Keine Befreiung für Gründer. Die dreijährige Befreiung in § 6 Abs. 1a SGB VI gilt nur für Selbstständige mit einem Auftraggeber (§ 2 Satz 1 Nr. 9), nicht für Lehrkräfte. Sie haben stattdessen den halben Regelbeitrag: „Innerhalb der ersten drei Kalenderjahre nach dem Jahr der Aufnahme Ihrer selbstständigen Tätigkeit können Sie sich für den sogenannten halben Regelbeitrag entscheiden. Er beträgt in diesem Jahr 367,82 Euro.“
Die Beitragswerte 2026 laut DRV: Beitragssatz 18,6 Prozent, Mindestbeitrag 112,16 Euro, Regelbeitrag 735,63 Euro, halber Regelbeitrag 367,82 Euro im Monat. Die Geringfügigkeitsgrenze, an der diese Pflicht hängt, steigt laut DRV Baden-Württemberg auf „633 Euro ab 2027“.
Unterrichten Sie für ein Institut auf Honorarbasis? Dann betrifft Sie die Übergangsregelung nach dem sogenannten Herrenberg-Urteil. Sie steht in § 127 SGB IV und gilt seit dem 1. März 2025. Lehrkräfte, die eigentlich abhängig beschäftigt sind, gelten mit ihrer Zustimmung „bis zum 31. Dezember 2027“ als Selbstständige. Die DRV: „Die Übergangsregelung galt ursprünglich bis Ende 2026 und wurde im März 2026 bis Ende 2027 verlängert.“ Auch dann gilt: „Lehrkräfte müssen sich daher bei der Rentenversicherung melden und bei Bestehen von Versicherungspflicht Beiträge zahlen!“ Wer direkt mit Familien abrechnet, ist ohnehin selbstständig und fällt unmittelbar unter § 2 SGB VI.
Unsicher, ob Sie selbstständig oder angestellt sind? Dafür gibt es das Statusfeststellungsverfahren mit dem Vordruck V0027. Die Meldung als Selbstständige oder Selbstständiger ist V0020.
Welche Regeln gelten für Sie?
Zwei Fragen. Das Ergebnis nennt die Pflichten, die in Ihrer Lage dazukommen.
Nachhilfe geben als Schülerin oder Schüler
Mit 13, 14 oder 16 Nachhilfe zu geben, ist erlaubt, mit Regeln, die für Erwachsene nicht gelten.
Ab wann und wie lange. Unter 13 Jahren ist es nicht erlaubt. Die Kinderarbeitsschutzverordnung nennt für „Kinder über 13 Jahre und vollzeitschulpflichtige Jugendliche“ ausdrücklich Beschäftigungen „in privaten und landwirtschaftlichen Haushalten mit [...] Nachhilfeunterricht“ (§ 2 Abs. 1 KindArbSchV). Die Zeitgrenzen stehen in § 5 Abs. 3 JArbSchG: nur „mit Einwilligung des Personensorgeberechtigten“, und die Kinder dürfen „nicht mehr als zwei Stunden täglich [...], nicht zwischen 18 und 8 Uhr, nicht vor dem Schulunterricht und nicht während des Schulunterrichts beschäftigt werden“.
Mit 15, 16 oder 17. Wer 15 ist, gilt als Jugendliche oder Jugendlicher. Solange Sie vollzeitschulpflichtig sind, gelten aber weiter die Regeln für Kinder (§ 2 Abs. 3 JArbSchG). Ob das bei Ihnen noch so ist, weiß Ihre Schule.
Online statt bei Familien zu Hause. Die Verordnung spricht von privaten Haushalten. Ob Online-Nachhilfe von Ihrem eigenen Zimmer aus gemeint ist, sagt sie nicht ausdrücklich. Halten Sie sich an dieselben Zeitgrenzen, dann sind Sie auf der sicheren Seite.
Verträge. Unter 18 brauchen Sie für Vereinbarungen mit Familien die Einwilligung Ihrer Eltern (§ 107 BGB). Eine volle Geschäftsfähigkeit für einen eigenen Betrieb gibt es nur mit Genehmigung des Familiengerichts (§ 112 BGB).
Anmelden und Steuern. Die Mitteilung an das Finanzamt nach § 138 AO kennt keine Altersgrenze, auch als Schülerin oder Schüler senden Sie den Fragebogen innerhalb eines Monats. Einkommensteuer fällt erst an, wenn Ihr zu versteuerndes Einkommen über dem Grundfreibetrag von 12.348 Euro liegt.
Kindergeld und Krankenversicherung. Für Kinder unter 18 Jahren gibt es keine Einkommensprüfung: Ein Kind wird nach § 32 Abs. 3 EStG in jedem Monat berücksichtigt, „zu dessen Beginn es das 18. Lebensjahr noch nicht vollendet hat“. Die Familienversicherung in der Krankenkasse Ihrer Eltern dagegen endet, wenn Ihr Gesamteinkommen regelmäßig über 565 Euro im Monat liegt.
Nachhilfe geben als Studentin oder Student
Das Werkstudentenprivileg gilt hier nicht. § 6 Abs. 1 Nr. 3 SGB V befreit Studierende, die „gegen Arbeitsentgelt beschäftigt sind“, also Angestellte. Selbstständige Nachhilfe ist keine Beschäftigung. In der Rentenversicherung gibt es keine Ausnahme für Studierende, die selbstständig unterrichten: Über 603 Euro Gewinn im Monat gilt § 2 Satz 1 Nr. 1 SGB VI wie für alle anderen.
Krankenversicherung. Über die Eltern familienversichert sind Kinder „bis zur Vollendung des fünfundzwanzigsten Lebensjahres, wenn sie sich in Schul- oder Berufsausbildung befinden“ (§ 10 Abs. 2 Nr. 3 SGB V), solange ihr Gesamteinkommen 565 Euro im Monat nicht regelmäßig übersteigt.
BAföG. Auf bafög.de heißt es: „BAföG-Geförderte dürfen bis zur Minijobgrenze (Geringfügigkeitsgrenze nach § 8 Abs. 1a SGB IV) hinzuverdienen.“ Zum 1. Januar 2026 sind das 603 Euro. Die Seite rechnet dabei mit einem Minijob. Wie ein selbstständiger Gewinn angerechnet wird, regelt § 21 BAföG mit eigenen Pauschalen; klären Sie das vor dem Start mit Ihrem BAföG-Amt.
Kindergeld. Im ersten Studium hängt es nicht von Ihrer Arbeitszeit ab. Im zweiten Studium oder einer zweiten Ausbildung bleibt es laut Familienkasse, wenn Sie „bis zu 20 Wochenstunden“ arbeiten: „Wie viel es mit dieser Beschäftigung verdient, spielt keine Rolle.“
Nachhilfe neben dem Job: Angestellte
Steuererklärung ab 410 Euro. Mit Arbeitslohn müssen Sie eine Erklärung abgeben, wenn Ihre übrigen Einkünfte „mehr als 410 Euro“ betragen (§ 46 Abs. 2 Nr. 1 EStG). Bis 410 Euro werden diese Einkünfte vom Einkommen abgezogen (§ 46 Abs. 3 EStG), bis 820 Euro gibt es einen gleitenden Härteausgleich (§ 70 EStDV). Gemeint ist Ihr Gewinn aus der Nachhilfe, nicht der Umsatz.
Rentenversicherung zusätzlich. Der Hauptjob schützt nicht vor der Pflicht als selbstständige Lehrkraft. Über 603 Euro Gewinn im Monat zahlen Sie aus beiden Tätigkeiten Beiträge, zusammen höchstens bis zur Beitragsbemessungsgrenze.
Ihr Arbeitgeber. Eine gesetzliche Anzeigepflicht für alle Arbeitnehmer haben wir nicht gefunden. Ob Sie Nebentätigkeiten anzeigen müssen, steht in Ihrem Arbeitsvertrag oder Tarifvertrag. Lesen Sie nach, bevor Sie Anzeigen schalten.
Lehrkräfte, Beamtinnen und Beamte
Beamtenrecht ist Sache von Bund und Ländern, deshalb gibt es keine einheitliche Regel.
Bund. § 99 Abs. 1 BBG: „Beamtinnen und Beamte bedürfen zur Ausübung jeder entgeltlichen Nebentätigkeit [...] der vorherigen Genehmigung“. Versagt wird sie unter anderem, wenn die Nebentätigkeit in der Regel „ein Fünftel der regelmäßigen wöchentlichen Arbeitszeit überschreitet“.
Ein Beispiel aus den Ländern: Bayern. Die Lehrerdienstordnung verweist auf das bayerische Beamtenrecht und nennt als Versagungsgrund, wenn „eine Lehrkraft Schülerinnen oder Schülern von Klassen, in denen sie selbst unterrichtet, Privatunterricht erteilen will“. Schülerinnen und Schülern der Abschlussklasse oder der 12. und 13. Jahrgangsstufe der eigenen Schule darf eine Lehrkraft nur mit Bestätigung der Schulleitung Privatunterricht geben. Für Lehrkräfte als Arbeitnehmer verweist dieselbe Vorschrift auf § 3 Abs. 4 TV-L. Unterrichten Sie in einem anderen Land, lesen Sie dessen Dienstordnung und Nebentätigkeitsrecht.
Rentenversicherung. Beamtinnen und Beamte sind nach § 5 Abs. 1 SGB VI in ihrem Beamtenverhältnis versicherungsfrei. Ob die selbstständige Nachhilfe daneben unter § 2 SGB VI fällt, klären Sie mit der Deutschen Rentenversicherung.
Nachhilfe mit Arbeitslosengeld
165 Euro Freibetrag. Nebeneinkommen wird angerechnet, soweit es den Freibetrag von 165 Euro im Monat übersteigt. Bei einer selbstständigen Tätigkeit „sind pauschal 30 Prozent der Betriebseinnahmen als Betriebsausgaben abzusetzen“, es sei denn, Sie weisen höhere Ausgaben nach (§ 155 Abs. 1 SGB III).
Unter 15 Stunden pro Woche. Die Agentur für Arbeit: „Arbeiten Sie regelmäßig mindestens 15 Wochenstunden, sind Sie nach den Vorschriften des SGB III nicht mehr arbeitslos und können kein Arbeitslosengeld beziehen.“ Als Selbstständige oder Selbstständiger füllen Sie die Erklärung zur selbständigen Tätigkeit aus.
Gründungszuschuss. Wer mit einer „selbständigen, hauptberuflichen Tätigkeit“ die Arbeitslosigkeit beendet, kann ihn erhalten, wenn noch mindestens 150 Tage Arbeitslosengeld übrig sind und eine fachkundige Stelle die Tragfähigkeit bestätigt (§ 93 SGB III). Gezahlt werden sechs Monate lang das Arbeitslosengeld plus 300 Euro, danach bis zu neun Monate 300 Euro (§ 94 SGB III). Für Nachhilfe als Nebenjob gibt es ihn nicht.
Grundsicherung. Beziehen Sie Grundsicherungsgeld nach dem SGB II, bleiben vom Erwerbseinkommen 100 Euro frei, darüber 20 Prozent bis 520 Euro, 30 Prozent bis 1.000 Euro und 10 Prozent bis 1.200 Euro (§ 11b SGB II).
5. Bedingungen schriftlich festhalten
Eine Seite Vereinbarung erspart Ihnen die meisten Diskussionen: Stundensatz, Dauer, Zahlungsweise, was bei Absagen gilt und wie beide Seiten kündigen. Unser Nachhilfevertrag als Vorlage und die Vorlage für Absageregeln liefern den Rahmen.
Schließen Sie den Vertrag per E-Mail, Telefon oder bei der Familie zu Hause, hat die Familie als Verbraucher ein Widerrufsrecht bei „außerhalb von Geschäftsräumen geschlossenen Verträgen und bei Fernabsatzverträgen“ (§ 312g Abs. 1 BGB). „Die Widerrufsfrist beträgt 14 Tage“ (§ 355 Abs. 2 BGB). Die Vertragsvorlage enthält die Belehrung dazu.
6. Die ersten Schülerinnen und Schüler finden
Fangen Sie mit einer konkreten Anzeige an, nicht mit einem Logo. Unser Tool Nachhilfe-Anzeige schreiben macht aus Ihren Angaben einen ersten Entwurf, der Nachhilfe-Flyer mit Abreißzetteln und QR-Code bringt das Angebot an Schwarze Bretter in Schule, Supermarkt und Bibliothek.
Welche Portale was kosten und wo Familien wirklich suchen, steht im Portalvergleich. Nehmen Sie einen Kanal mit Reichweite und einen kostenlosen, und zählen Sie nach vier Wochen die zahlenden Schülerinnen und Schüler pro Kanal.
7. Die erste Stunde mit klarem Ziel
Die erste Stunde entscheidet, ob eine Familie bleibt. Fünf Schritte geben ihr einen Zweck:
- Das Ziel klären. Welche Klassenarbeit, welcher Abschluss, welches Thema? Notieren Sie den Termin.
- Den Stand prüfen. Drei kurze Aufgaben auf der Stufe darunter zeigen, wo die Lücke beginnt.
- Ein Beispiel vormachen. Eine Aufgabe vollständig lösen und jeden Schritt erklären.
- Selbst rechnen lassen. Eine ähnliche Aufgabe, ohne dass Sie den Stift übernehmen.
- Mit einem nächsten Schritt schließen. Eine Übungsaufgabe und ein Satz an die Eltern, was sitzt und was als Nächstes kommt.
Wie das in einer echten Stunde aussieht, zeigt unser Beispiel einer Online-Mathestunde zu linearen Funktionen.
8. Woche für Woche: die Routine
Ein fester Ablauf hält die Verwaltung bei etwa zwei Stunden pro Woche, die Zahl aus dem Rechenbeispiel.
- Nach jeder Stunde: Anwesenheit und eine kurze Notiz festhalten. Die Vorlage für Unterrichtsnotizen gibt eine Struktur.
- Einmal pro Woche oder Monat: Rechnungen aus den geprüften Stunden erstellen, nicht aus dem Gedächtnis, mit der Rechnungsvorlage.
- Monatlich: Einnahmen und Ausgaben für die Einnahmenüberschussrechnung erfassen und den Gewinn gegen die 603 Euro halten.
- Einmal im Jahr: Steuererklärung mit Einnahmenüberschussrechnung, und den Einkommensteuerbescheid an die Rentenversicherung, wenn Sie Beiträge nach Ihrem Einkommen zahlen. Laut § 165 SGB VI ist er „spätestens zwei Kalendermonate nach seiner Ausfertigung vorzulegen“.
Für Absagen, die kurzfristig kommen, hilft der Leitfaden zum Ausfallhonorar, für saubere Nachweise die Anwesenheitsliste mit Beispielen.
9. Der Businessplan auf einer Seite
Ein Plan für Nachhilfe muss keine 30 Seiten haben. Er beantwortet fünf Fragen: Wem helfen Sie, wie finden die Familien Sie, wie viele Stunden verkaufen Sie, was bleibt übrig, und welche Pflichten erledigen Sie bis wann.
Unser kostenloser Businessplan für Nachhilfe rechnet die Zahlen für Sie durch und exportiert den Plan als PDF, als Word-Datei oder als leeres Arbeitsblatt zum Ausfüllen.
So kann ein Plan in Prosa aussehen:
Angebot: Mathe für die Klassen 7 bis 10, in Leipzig und online, mit Schwerpunkt Klassenarbeiten und Mittlerer Schulabschluss.
Kanäle: Ein Portal mit kostenloser Anzeige, Flyer an drei Schulen in der Nähe, Empfehlungen der ersten Familien. Auswertung nach vier Wochen.
Kapazität und Preis: 12 angebotene Stunden pro Woche, 40 Unterrichtswochen, geplante Auslastung 80 Prozent, 40 Euro pro Stunde. Das ergibt 384 bezahlte Stunden und 15.360 Euro Umsatz.
Kosten: 3 Prozent Zahlungsgebühren (460,80 Euro) und 100 Euro im Monat für Material, Software und Fahrten (1.200 Euro). Überschuss vor Beiträgen und Steuer: 13.699,20 Euro.
Pflichten: Fragebogen beim Finanzamt in Woche 1. Gewinn über 603 Euro im Monat, deshalb Meldung bei der Rentenversicherung mit V0020 in Monat 1, halber Regelbeitrag in den ersten drei Kalenderjahren nach dem Gründungsjahr. Krankenversicherung prüfen, weil die Familienversicherung über 565 Euro endet.
Prüfpunkt: Nach drei Monaten Auslastung und Gewinn mit dem Plan vergleichen.
10. Die ersten 30 Tage
| Tage | Aufgabe | Ergebnis |
|---|---|---|
| 1 bis 3 | Angebot in einem Satz, Fach und Stufe festlegen | Ein Satz, den eine Familie sofort versteht |
| 4 bis 7 | Fünf vergleichbare Anzeigen und drei Gespräche | Preisrahmen und Ziel bestätigt |
| 8 bis 10 | Stundensatz und Jahresgewinn rechnen | Plan mit Zahlen, Gewinn pro Monat bekannt |
| 11 bis 14 | Fragebogen zur steuerlichen Erfassung über ELSTER | Antrag gesendet, Frist von einem Monat gewahrt |
| 11 bis 14 | Beamtinnen, Beamte und Lehrkräfte: Nebentätigkeit beantragen oder anzeigen | Genehmigung beantragt |
| 15 bis 18 | Vereinbarung, Absageregeln, Datenschutzhinweise vorbereiten | Unterlagen für die erste Familie |
| 19 bis 23 | Anzeige und Flyer veröffentlichen | Erste Anfragen |
| 24 bis 28 | Erste Stunden nach dem Fünf-Schritte-Ablauf | Erste zahlende Schülerinnen und Schüler |
| 29 bis 30 | Rentenversicherung: Gewinn prüfen, V0020 senden, falls über 603 Euro | Meldung weit vor der Frist von drei Monaten |
Häufige Fragen
Wie gebe ich Nachhilfe?
Legen Sie fest, wem Sie in welchem Fach und auf welcher Stufe helfen, prüfen Sie die Nachfrage und rechnen Sie Ihren Preis aus den Stunden, die Sie wirklich verkaufen können. Melden Sie die Tätigkeit innerhalb eines Monats mit dem Fragebogen zur steuerlichen Erfassung beim Finanzamt an (§ 138 AO). Liegt Ihr Gewinn regelmäßig über 603 Euro im Monat, sind Sie als selbstständige Lehrkraft rentenversicherungspflichtig und melden sich innerhalb von drei Monaten bei der Deutschen Rentenversicherung. Ein Gewerbe brauchen Sie für eigenen Unterricht nicht.
Wie viel kostet es, privat Nachhilfe zu geben?
Für eigenen Unterricht brauchen Sie keine Gewerbeanmeldung. Die Kosten liegen vor allem bei den Beiträgen: Bei mehr als 603 Euro Gewinn im Monat sind Sie als selbstständige Lehrkraft rentenversicherungspflichtig. Der Regelbeitrag beträgt 2026 monatlich 735,63 Euro, in den ersten drei Kalenderjahren nach dem Jahr der Aufnahme können Sie den halben Regelbeitrag von 367,82 Euro wählen, und mit dem Einkommensteuerbescheid können Sie ein niedrigeres Arbeitseinkommen nachweisen. Dazu kommt die Krankenversicherung, sobald die Familienversicherung endet, und 13 Euro für ein erweitertes Führungszeugnis, falls eine Familie es verlangt. Ihren Stundensatz legen Sie selbst fest.
Zählt Nachhilfe als Minijob?
Nur, wenn Sie angestellt sind, etwa bei einem Nachhilfeinstitut, und im Durchschnitt nicht mehr als 603 Euro im Monat verdienen; ab dem 1. Januar 2027 liegt die Grenze bei 633 Euro. Ein Minijob ist laut Minijob-Zentrale immer eine abhängige Beschäftigung. Wer eigene Schülerinnen und Schüler hat, Zeiten selbst festlegt und selbst abrechnet, ist selbstständig, und eine selbstständige Tätigkeit lässt sich bei der Minijob-Zentrale nicht anmelden, auch nicht unter 603 Euro.
Ist es illegal, privat Nachhilfe zu geben?
Nein. Selbstständiger Unterricht ist nach § 18 Abs. 1 Nr. 1 EStG ein freier Beruf, und die Gewerbeordnung ist auf das Unterrichtswesen nicht anzuwenden (§ 6 GewO). Pflicht sind die Anmeldung beim Finanzamt innerhalb eines Monats, die Steuererklärung, sobald sie verlangt wird, und bei mehr als 603 Euro Gewinn im Monat die Rentenversicherung. Bundesbeamtinnen und Bundesbeamte brauchen vorher eine Genehmigung (§ 99 BBG), für Landesbeamtinnen und Landesbeamte gilt das Recht ihres Landes, und Minderjährige brauchen die Einwilligung der Eltern.
Muss ich Nachhilfe als Schüler anmelden?
Ja, beim Finanzamt: Wer eine freiberufliche Tätigkeit aufnimmt, teilt das nach § 138 AO innerhalb eines Monats mit, und eine Altersgrenze nennt die Vorschrift nicht. Ab 13 Jahren ist Nachhilfe in privaten Haushalten als leichte Tätigkeit erlaubt, mit Einwilligung der Eltern, höchstens zwei Stunden am Tag, nicht zwischen 18 und 8 Uhr und nicht vor oder während des Unterrichts. Einkommensteuer fällt erst an, wenn das zu versteuernde Einkommen über dem Grundfreibetrag von 12.348 Euro liegt, und für Kinder unter 18 Jahren hängt das Kindergeld nicht vom Verdienst ab.
Muss ich mich als Nachhilfelehrkraft rentenversichern?
Ja, wenn Sie selbstständig unterrichten, keinen versicherungspflichtigen Arbeitnehmer beschäftigen und regelmäßig mehr als 603 Euro Gewinn im Monat erzielen (§ 2 Satz 1 Nr. 1 SGB VI). Die Deutsche Rentenversicherung nennt Nachhilfe ausdrücklich. Melden Sie sich innerhalb von drei Monaten nach Beginn mit dem Fragebogen V0020. Das gilt im Haupt- und im Nebenberuf, also auch neben einem Job oder dem Studium.
Zum Schluss: zwei Fristen, eine Grenze
Nachhilfe zu geben ist einer der einfachsten Wege in die Selbstständigkeit: kein Gewerbe, kein Abschluss, oft keine Umsatzsteuer. Die Pflichten sind wenige, aber sie haben Fristen. Ein Monat für das Finanzamt, drei Monate für die Rentenversicherung, und 603 Euro Gewinn im Monat als Grenze, die Sie jedes Jahr neu prüfen.
Wenn die ersten Familien da sind, wird die Organisation zur eigentlichen Arbeit: Termine, Absagen, Notizen und Rechnungen. Wie Teamlilit dabei hilft, zeigt die Seite So funktioniert Teamlilit. Anfangen können Sie aber mit dem kostenlosen Businessplan für Nachhilfe und einer Anzeige, die in einem Satz sagt, wem Sie helfen.
Sources
- 1§ 18 EStG, Einkünfte aus selbständiger Arbeit · gesetze-im-internet.deAbs. 1 Nr. 1: unterrichtende Tätigkeit als freier Beruf; Satz 3: leitend und eigenverantwortlich bei Mitarbeitern.
- 2§ 15 EStG, Einkünfte aus Gewerbebetrieb · gesetze-im-internet.deAbs. 2: Gewerbebetrieb, wenn keine freiberufliche Tätigkeit vorliegt.
- 3§ 6 GewO, Anwendungsbereich · gesetze-im-internet.deAbs. 1: nicht anzuwenden auf das Unterrichtswesen.
- 4§ 138 AO, Anzeigen über die Erwerbstätigkeit · gesetze-im-internet.deAbs. 1 Satz 3, Abs. 1b und Abs. 4: Mitteilung an das Finanzamt innerhalb eines Monats, elektronisch.
- 5Unternehmen gegründet oder selbständig gemacht? · ELSTERSteuernummer seit dem 1. Januar 2021 nur elektronisch über den Fragebogen zur steuerlichen Erfassung.
- 6§ 32a EStG, Einkommensteuertarif · gesetze-im-internet.deGrundfreibetrag ab dem Veranlagungszeitraum 2026: 12 348 Euro.
- 7§ 4 EStG, Gewinnbegriff · gesetze-im-internet.deAbs. 3: Überschuss der Betriebseinnahmen über die Betriebsausgaben.
- 8§ 56 und § 60 EStDV · gesetze-im-internet.de§ 60 Abs. 4: Einnahmenüberschussrechnung per Datenfernübertragung; § 56: Erklärungspflicht über dem Grundfreibetrag.
- 9§ 46 EStG und § 70 EStDV · gesetze-im-internet.deVeranlagung bei Nebeneinkünften über 410 Euro; Härteausgleich bis 410 Euro, gleitend bis 820 Euro (§ 70 EStDV).
- 10§ 4 UStG, Steuerbefreiungen · gesetze-im-internet.deNr. 21 Buchstabe c: Schul- und Hochschulunterricht, der von Privatlehrern erteilt wird.
- 11§ 19 UStG, Besteuerung der Kleinunternehmer · gesetze-im-internet.de25 000 Euro im Vorjahr, 100 000 Euro im laufenden Jahr; Abs. 2 Nr. 1: nach § 4 Nr. 21 befreite Umsätze zählen nicht zum Gesamtumsatz.
- 12§ 14 UStG und § 34a UStDV, Rechnungen · gesetze-im-internet.deAbs. 2: Rechnungspflicht nur gegenüber Unternehmen und juristischen Personen und nicht für nach § 4 Nr. 8 bis 29 befreite Umsätze; Abs. 4 Nr. 8: Hinweis auf die Steuerbefreiung.
- 13§ 147 AO und § 14b UStG, Aufbewahrung · gesetze-im-internet.deBuchungsbelege und Rechnungen acht Jahre, Bücher und Aufzeichnungen zehn Jahre.
- 14§ 5 DDG, Allgemeine Informationspflichten · gesetze-im-internet.deImpressum für geschäftsmäßige, in der Regel gegen Entgelt angebotene digitale Dienste.
- 15§ 2, § 5, § 6, § 165 und § 190a SGB VI · gesetze-im-internet.deVersicherungspflicht selbständiger Lehrer; Versicherungsfreiheit bei geringfügiger Tätigkeit (§ 5 Abs. 2); Befreiung nur für § 2 Nr. 9 (§ 6 Abs. 1a); Meldung binnen drei Monaten (§ 190a).
- 16Selbstständige: Versicherungspflicht und Beiträge · Deutsche RentenversicherungLehrkräfte im Haupt- und Nebenberuf über 603 Euro im Monat; Nachhilfe ausdrücklich genannt; Meldung binnen drei Monaten; halber Regelbeitrag 367,82 Euro, Regelbeitrag 735,63 Euro.
- 17Versicherungspflicht selbstständiger Lehrkräfte · Deutsche RentenversicherungPersonen, die Nachhilfeunterricht in Schulfächern anbieten, gehören zum Kreis der Lehrkräfte.
- 18Berechnungsgrößen und Beitragswerte 2026 (V0091) · Deutsche RentenversicherungBeitragssatz 18,6 Prozent, Mindestbeitragsbemessungsgrundlage 603 Euro, Mindestbeitrag 112,16 Euro, Regelbeitrag 735,63 Euro, halber Regelbeitrag 367,82 Euro.
- 19Erläuterungen zum Fragebogen V0020 (V0021) · Deutsche RentenversicherungArbeitseinkommen ist der Gewinn; Jahresschätzung geteilt durch zwölf; V0027 für die Statusfeststellung.
- 20Übergangsregelung für Lehrkräfte und ihre Auftraggeber · Deutsche RentenversicherungSeit dem 1. März 2025, im März 2026 bis Ende 2027 verlängert; Meldepflicht bei der Rentenversicherung bleibt.
- 21§ 127 SGB IV, Übergangsregelung für Lehrtätigkeiten · gesetze-im-internet.deAbs. 2: als Selbständige vom 1. März 2025 bis zum 31. Dezember 2027.
- 22Minijob-Verdienstgrenze steigt 2026 auf 603 Euro · Deutsche Rentenversicherung Baden-Württemberg603 Euro ab 2026 und 633 Euro ab 2027.
- 23§ 5, § 6, § 9, § 10 und § 240 SGB V · gesetze-im-internet.deFamilienversicherung bis ein Siebtel der Bezugsgröße; hauptberuflich Selbständige nicht pflichtversichert; Mindestbemessung ein Neunzigstel der Bezugsgröße je Kalendertag; Werkstudenten nur bei Beschäftigung.
- 24Rechengrößen der Sozialversicherung 2026 · Bundesministerium für GesundheitGrenze für Familienversicherung 565 Euro, mit geringfügiger Beschäftigung 603 Euro; Bezugsgröße 3 955 Euro.
- 25Fragen und Antworten zum BAföG · bafög.de (BMBFSFJ)Hinzuverdienst bis zur Minijobgrenze, ab dem 1. Januar 2026 603 Euro.
- 26§ 99 BBG, Genehmigungspflichtige Nebentätigkeiten · gesetze-im-internet.deVorherige Genehmigung jeder entgeltlichen Nebentätigkeit; Regelgrenze ein Fünftel der Wochenarbeitszeit.
- 27Lehrerdienstordnung (LDO) Bayern, § 13 Nebentätigkeit · gesetze-bayern.deVersagungsgrund: Privatunterricht für Schülerinnen und Schüler der eigenen Klassen; Verweis auf § 3 Abs. 4 TV-L.
- 28§ 138, § 155, § 93 und § 94 SGB III · gesetze-im-internet.deFreibetrag 165 Euro, 30 Prozent Betriebsausgabenpauschale, Grenze 15 Wochenstunden, Gründungszuschuss.
- 29Wissenswertes zum Thema Nebeneinkommen · Bundesagentur für ArbeitAb 15 Wochenstunden kein Arbeitslosengeld; Erklärung zur selbständigen Tätigkeit.
- 30§ 11b und § 19 SGB II · gesetze-im-internet.deGrundsicherungsgeld; Freibeträge vom Erwerbseinkommen.
- 31§ 30a BZRG, erweitertes Führungszeugnis · gesetze-im-internet.deNur mit schriftlicher Aufforderung der Person, die es verlangt.
- 32Führungszeugnis: häufig gestellte Fragen · Bundesamt für JustizGebühr 13,00 Euro; schriftliche Aufforderung für das erweiterte Führungszeugnis.
- 33§ 72a SGB VIII · gesetze-im-internet.dePflicht der Träger der Jugendhilfe.
- 34§ 51 BRAO, Berufshaftpflichtversicherung · gesetze-im-internet.deBeispiel einer gesetzlichen Versicherungspflicht; für Nachhilfe keine vergleichbare Vorschrift gefunden.
- 35Kurzpapier Nr. 1: Verzeichnis von Verarbeitungstätigkeiten · DatenschutzkonferenzAusnahme unter 250 Mitarbeitern gilt nicht bei regelmäßiger Verarbeitung von Kundendaten.
- 36Kurzpapier Nr. 10: Informationspflichten · DatenschutzkonferenzInformationen bei Direkterhebung nach Art. 13 DS-GVO.
- 37§ 2 KindArbSchV, Zulässige Beschäftigungen · gesetze-im-internet.deNachhilfeunterricht in privaten Haushalten für Kinder über 13 Jahre und vollzeitschulpflichtige Jugendliche.
- 38§ 2 und § 5 JArbSchG · gesetze-im-internet.deEinwilligung der Eltern, höchstens zwei Stunden täglich, nicht zwischen 18 und 8 Uhr; vollzeitschulpflichtige Jugendliche wie Kinder.
- 39§ 107 und § 112 BGB · gesetze-im-internet.deEinwilligung des gesetzlichen Vertreters; selbständiges Erwerbsgeschäft nur mit Genehmigung des Familiengerichts.
- 40§ 32 EStG, Kinder · gesetze-im-internet.deAbs. 3: Kinder unter 18 ohne Einkommensprüfung; Abs. 4: nach der Erstausbildung bis 20 Wochenstunden unschädlich.
- 41Kindergeld ab 18 Jahren · Familienkasse der Bundesagentur für ArbeitZweite Ausbildung: bis 20 Wochenstunden, Verdienst spielt keine Rolle.
- 42Minijob mit Verdienstgrenze · Minijob-ZentraleEin Minijob ist eine abhängige Beschäftigung; Verdienstgrenze 603 Euro.
- 43Kinderbetreuung zu Hause: Minijob oder selbstständig? · Minijob-ZentraleEine selbstständige Tätigkeit lässt sich bei der Minijob-Zentrale nicht anmelden, auch nicht unter 603 Euro.
- 44§ 312g und § 355 BGB, Widerrufsrecht · gesetze-im-internet.deWiderrufsrecht bei Fernabsatz und außerhalb von Geschäftsräumen; Frist 14 Tage.
Gesetzestexte, Beträge und Behördenseiten geprüft am 23. Oktober 2026. Die Zahlen für 2027 sind angekündigt, nicht alle sind schon in Kraft. Dieser Leitfaden ist keine Rechts- oder Steuerberatung: Klären Sie Ihren Fall mit dem Finanzamt, der Deutschen Rentenversicherung oder einer Steuerberatung, bevor Sie sich festlegen.